Projektist
Ripple uurib, kas üks pangarakendus suudab teenindada nii kedagi, kes juba kaupleb krüptoga, kui ka kedagi, kes seda kunagi ei soovi — kumbagi kõrvale jätmata — üles ehitatud kahe persona, konkurentsianalüüsi ja toimiva liidese kaudu.
Iseseisev kontseptsioon
2025
UX-uuring, Konkurentsianalüüs, Mobiili UX/UI, Visuaalne süsteem
Finantstehnoloogia
Stsenaarium
Üks finantskodu kahele erineva keerukusastmega kasutajale.
Traditsiooniline pangandus premeerib tuttavlikkust. Krüptotooted premeerivad asjatundlikkust. Enamik rakendusi sunnib kasutajat valima poole, enne kui ta jõuab kontogi avada. Ripple on 2025. aasta iseseisev kontseptsioon, mis eeldab, et mõlemad võivad eksisteerida ühes tootes — üles ehitatud personade, konkurentsianalüüsi ja liideseekraanide kaudu, mitte tellitud koostööna.
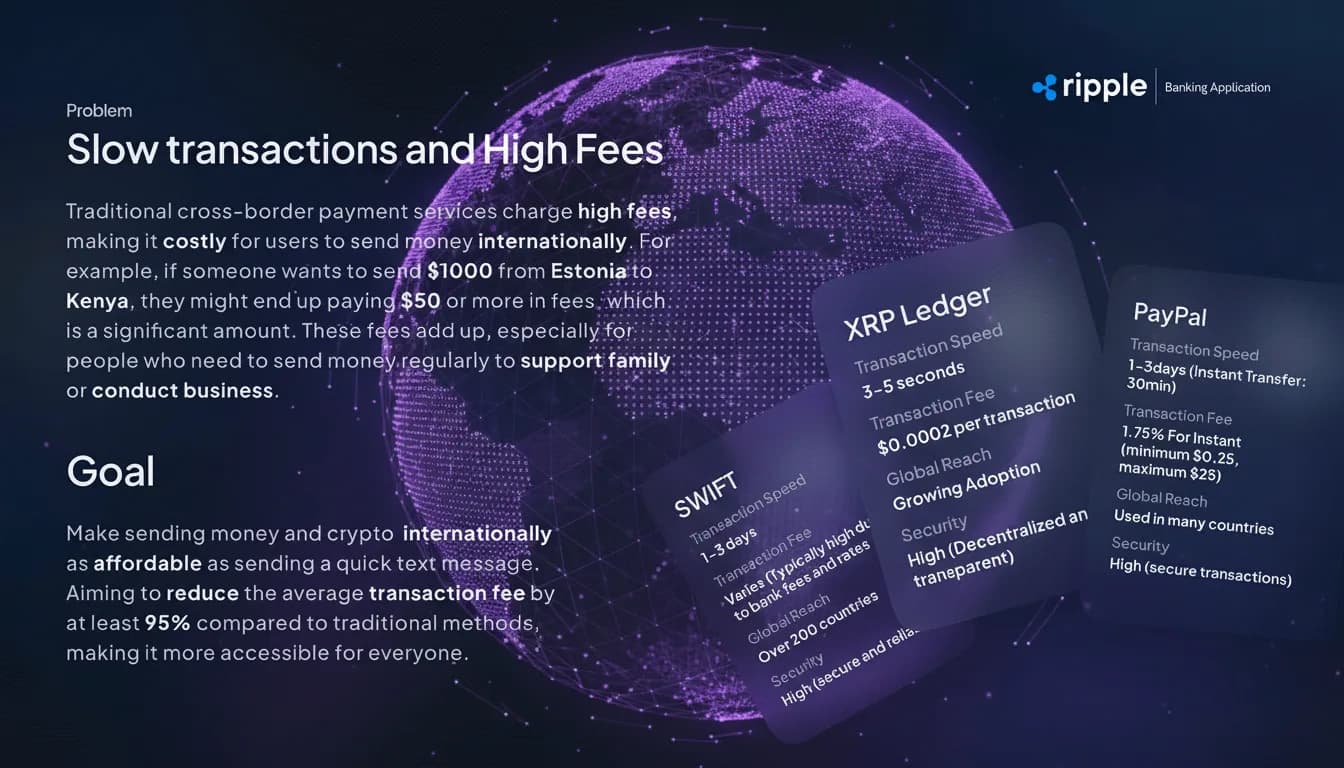
Näita kulu enne, kui küsid usaldust.
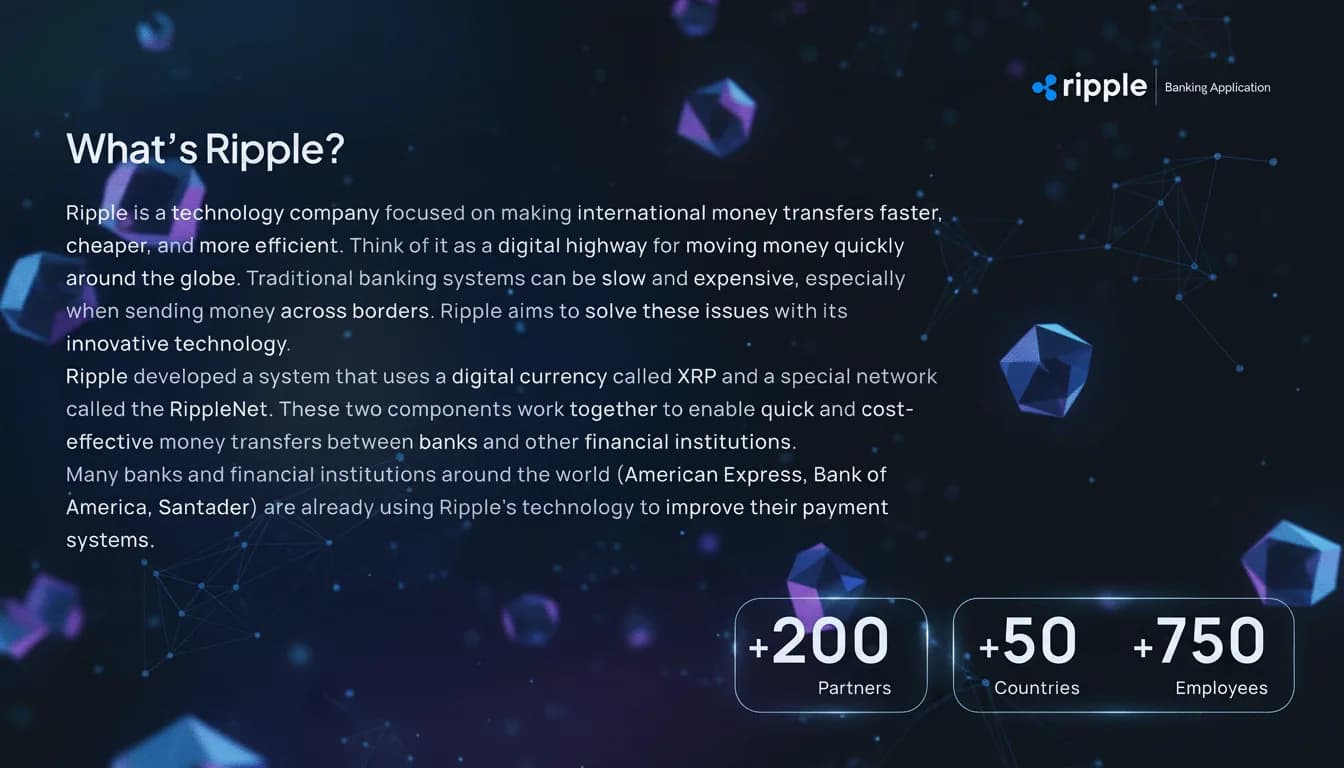
1000 dollari saatmine Eestist Keeniasse tavapäraste kanalite kaudu võib endiselt maksma minna 50 dollarit või rohkem tasudena — kulu, mille enamik inimesi avastab alles lõpus. Kontseptsiooni eeldus: arveldada SWIFT-i asemel XRP Ledgeri kaudu ja näidata seda kokkuhoidu kohe, mitte üllatusena kassas.
Kaks inimest, üks toode
Kaks väga erinevat mugavustaset sama raha suhtes.
Tim, 32 — krüptoteadlik. Kaupleb juba mujal krüptoga ja soovib, et see oleks igapäevase pangandusega ühendatud, mitte lisatud — tugev turvalisus, FaceID või QR-maksed, ilma eraldi sisselogimiseta, mida meeles pidada.
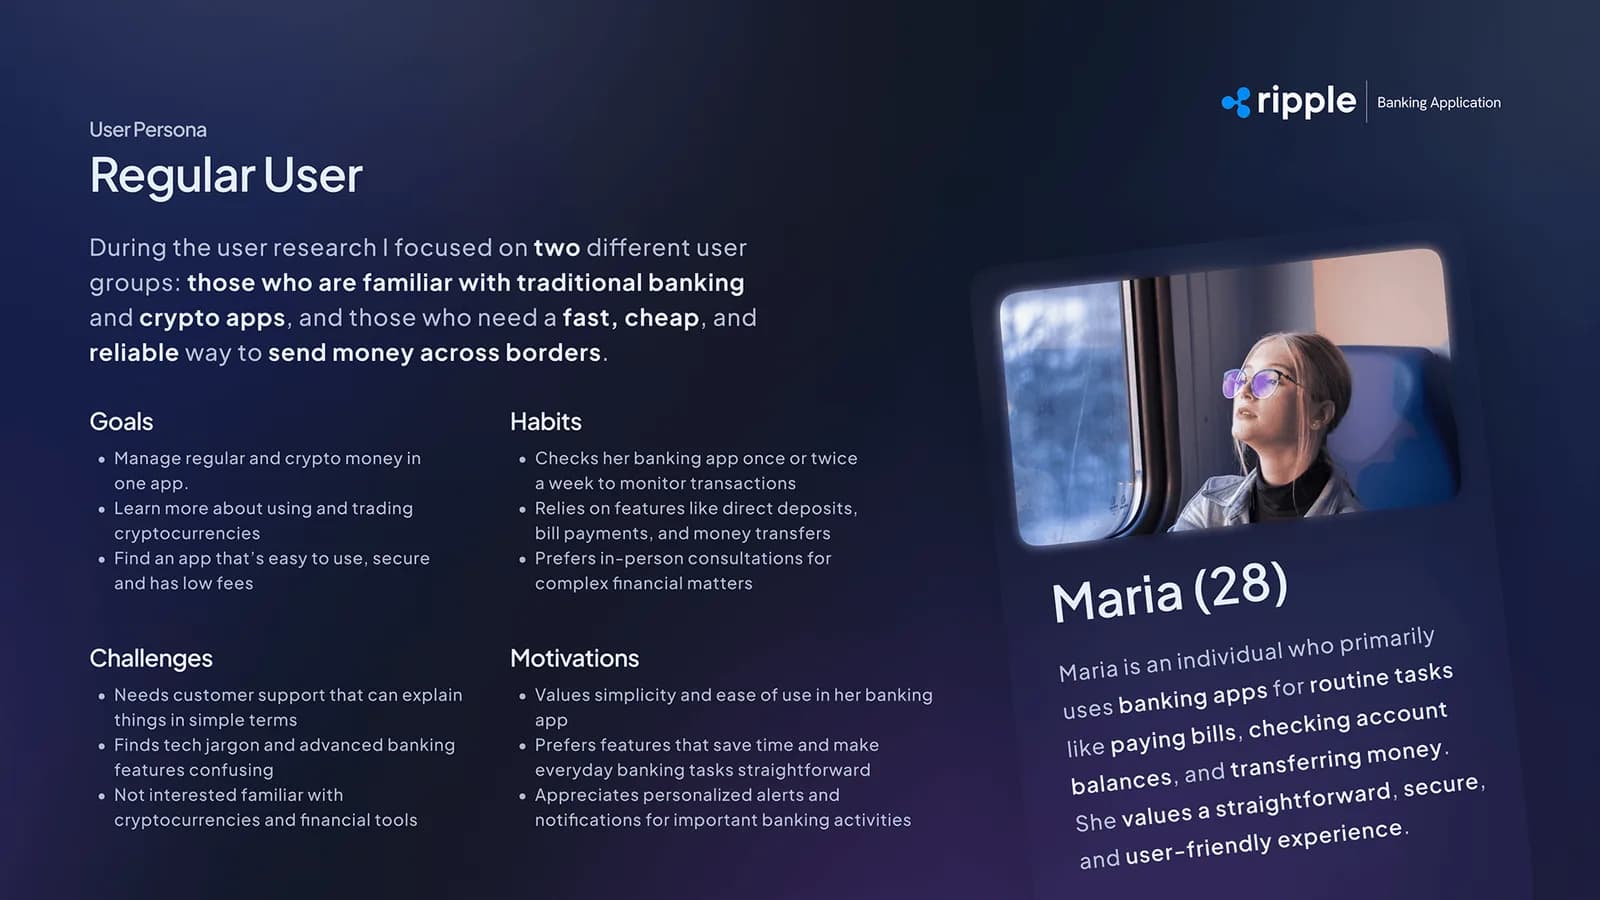
Maria, 28 — igapäevane pangandus. Avab oma pangarakendust korra-paar nädalas arvete ja ülekannete jaoks. Krüptožargoon ja lisaseaded on põhjus rakendus sulgeda, mitte funktsioon, mida hinnata.
Ühine piirang. Mõlemad personad soovisid sama kiirust ja samu madalaid tasusid — nad lihtsalt jõudsid nendeni väga erineva detailsuse kaudu.
Uuringumaterjalid
Personad hoidsid liidese ausana.
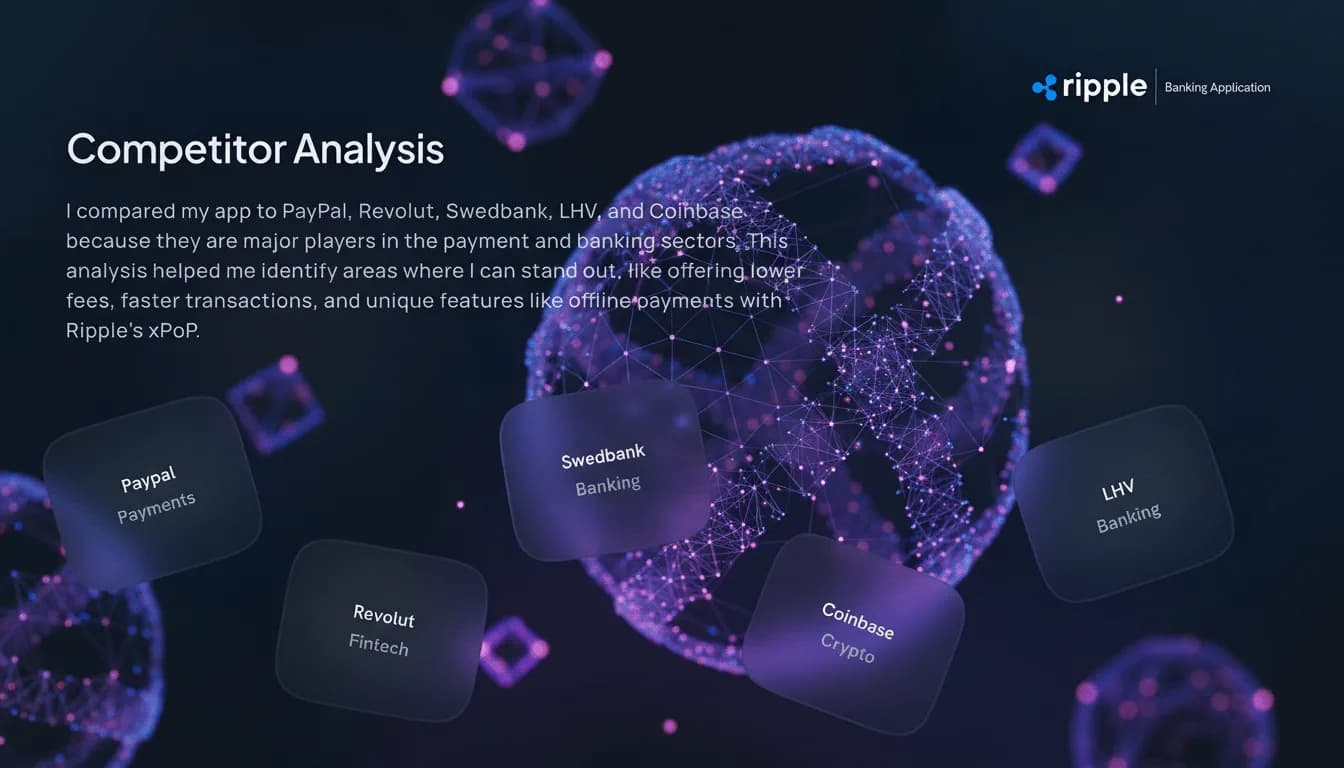
Lünk polnud puuduv funktsioon. See oli peidetud kulu.
PayPal, Revolut, Swedbank, LHV ja Coinbase kaardistati tasude, kiiruse ja leviku osas — mitte funktsiooni kopeerimiseks, vaid kinnitamaks, et madalam, nähtav kulu on endiselt vaba pinnas, koos võrguühenduseta makse võimalusega (xPoP), mida ükski neist viiest ei pakkunud.
Kolm otsust
Mille Timi ja Maria vahelise pinge otsustas.
Tuttav ees. Kontojääk jääb avaekraani ankruks iga kasutaja jaoks, olgu krüptoteadlik või mitte — miski põhivaates ei eelda, et külastaja juba kaupleb.
Krüpto nõudmisel. Turudetailid asuvad üks kiht sügavamal. Kasutaja, kes soovib Hirmu ja Ahnuse indeksit ning varade jaotust, jõuab sinna ühe puudutusega; kasutaja, kes ei soovi, ei näe seda kunagi.
Näita kulu enne kohustumist. Tasu ja võrk nimetatakse enne makse kinnitamist, mitte kokkuvõtlikult hiljem — sama reegel, mida Ripple kasutas oma viie konkurendi hindamiseks.
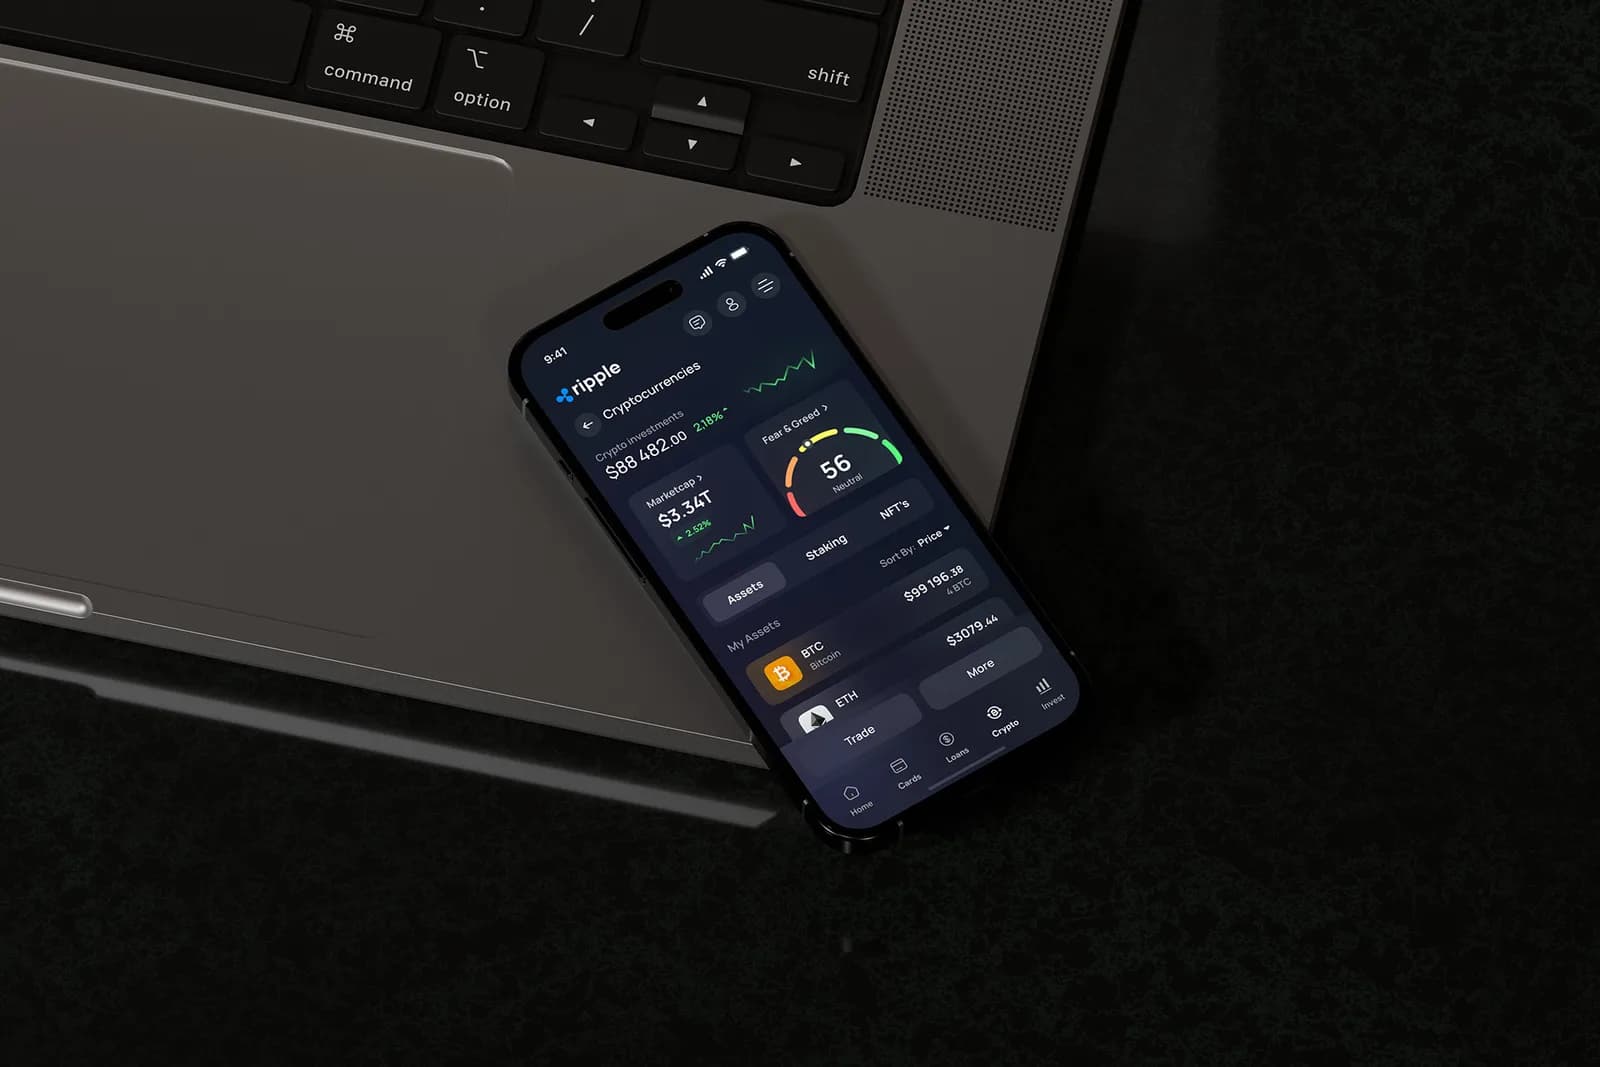
Üks saldo, mitte kaks rakendust.
Krüptovaluutade ekraan asub samas navigatsioonis igapäevase pangandusega, mitte hiljem lisatud eraldi vahelehel. Turukapitalisatsioon, Hirmu ja Ahnuse indeks ning omatavad varad nagu BTC ja ETH muutuvad detailiks, mille uudishimulik kasutaja ise valib — mitte teiseks tooteks, mida ta peab õppima.
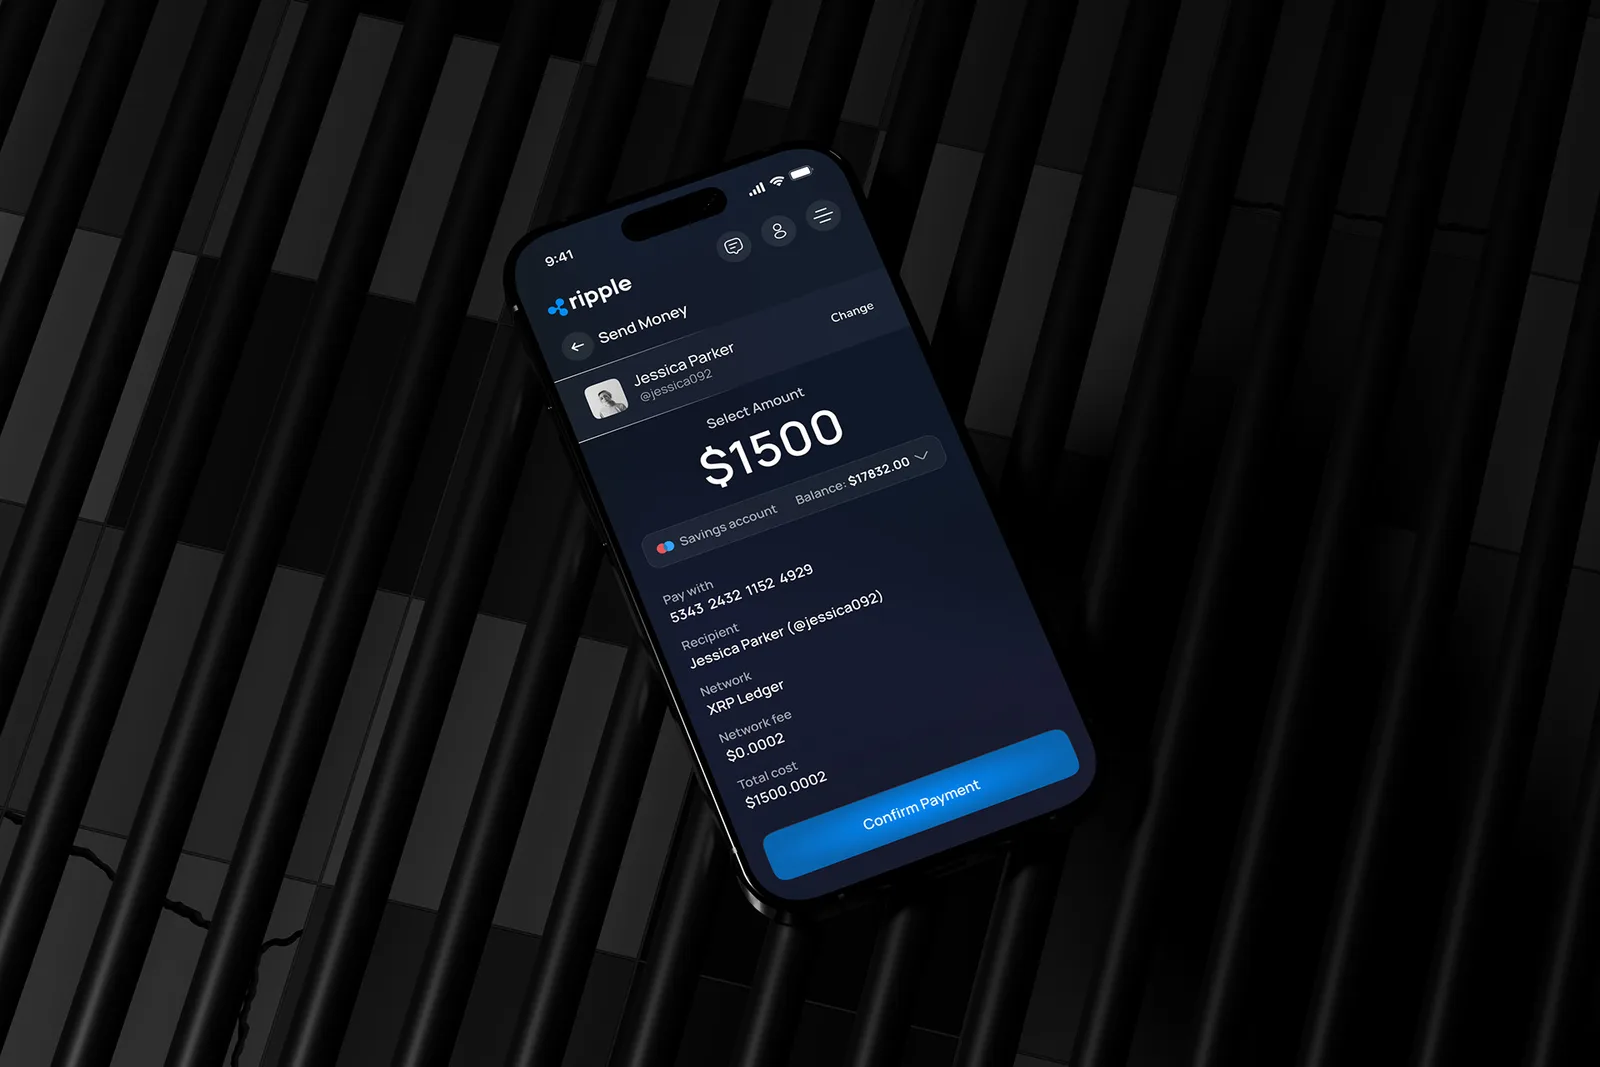
Rahasaatmisvoog, mis näeb välja nagu kviitung, mitte usujupp.
Saaja, võrk, tasu ja kogumaksumus — kuni 0,0002 dollarini XRP Ledgeri võrgutasudes — näidatakse enne, kui üksainus puudutus makse kinnitab. Kui eesmärk on usaldus, peab tasu olema loetav enne raha liikumist, mitte pärast.
Visuaalne süsteem
Mis muutus
Enne. Igapäevase panganduse ja krüpto haldamine tähendab tavaliselt kahte sisselogimist, kahte tasustruktuuri ja kahte mõttemudelit — üks kulutamiseks, teine kauplemiseks.
Nüüd. See kontseptsioon hoiab mõlemad ühe saldo, ühe sisselogimise ja ühe kinnitusvoo sees — võrk ja tasu nimetatakse kohe, mitte peidetud kassasse.
Mida see kontseptsioon testib
Kas üks liides suudab teenindada mõlemat mugavustaset, kumbagi lahjendamata.
See esitlus hõlmab 2025. aasta UX-juhtumiuuringut — personasid, konkurentsianalüüsi ja liideseekraane panganduse-ja-krüpto kontseptsioonile.